Domain anlagebanken.de kaufen?
Wir ziehen mit dem Projekt
anlagebanken.de um.
Sind Sie am Kauf der Domain
anlagebanken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anlagebanken.de kaufen?
Was sind die Zinsen für eine Kreditkarte?
Die Zinsen für eine Kreditkarte variieren je nach Anbieter und Art der Karte. In der Regel liegen die Zinssätze für Kreditkartenschulden jedoch im höheren Bereich, oft zwischen 15% und 20% pro Jahr. Es ist wichtig, die genauen Konditionen der Kreditkarte zu überprüfen, um die genauen Zinssätze zu erfahren. **
Wann fallen bei einer Kreditkarte Zinsen an?
Wann fallen bei einer Kreditkarte Zinsen an? Zinsen bei Kreditkarten fallen in der Regel an, wenn der Karteninhaber den ausstehenden Betrag nicht vollständig bis zum monatlichen Abrechnungsdatum begleicht. Dies bedeutet, dass Zinsen nur auf den ausstehenden Saldo berechnet werden, wenn dieser nicht rechtzeitig beglichen wird. Es ist wichtig, die genauen Bedingungen und Zinssätze der jeweiligen Kreditkarte zu kennen, um unerwartete Kosten zu vermeiden. Es empfiehlt sich, den ausstehenden Betrag regelmäßig zu begleichen, um Zinsen zu vermeiden und die finanzielle Gesundheit zu erhalten. **
Ähnliche Suchbegriffe für Kreditkarte
Top-Angebote
Produkte zum Begriff Kreditkarte:
-
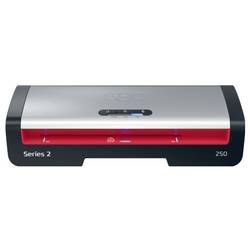
GBC Laminiergerät 4410070EU DIN A4 KreditkarteGBC 4410070EU. Maximale Laminierungbreite: 24 cm, Typ: Heisslaminator, Laminierungsgeschwindigkeit: 500 mm/min. Stromverbrauch (Standardbetrieb): 1400 W, AC Eingangsspannung: 220-240 V, AC Eingangsfrequenz: 50/60 Hz. Breite: 400 mm, Tiefe: 180 mm, Höhe: 92 mm92,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden die Zinsen bei einer Kreditkarte berechnet?
Wie werden die Zinsen bei einer Kreditkarte berechnet? Die Zinsen bei einer Kreditkarte werden in der Regel auf täglicher Basis berechnet, basierend auf dem ausstehenden Saldo und dem jährlichen Zinssatz. Der Zinssatz kann je nach Kreditkartenanbieter variieren und wird oft als Jahreszinssatz angegeben. Wenn der ausstehende Saldo nicht vollständig beglichen wird, werden Zinsen auf den verbleibenden Betrag berechnet. Es ist wichtig, die genauen Konditionen und Zinssätze Ihrer Kreditkarte zu kennen, um unerwartete Kosten zu vermeiden. **
-
Wie hoch sind die Zinsen bei einer Kreditkarte?
Wie hoch die Zinsen bei einer Kreditkarte sind, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Kreditkartenanbieter, dem Kreditkartenmodell und der individuellen Bonität des Karteninhabers. Im Durchschnitt liegen die Zinsen für Kreditkartenschulden jedoch meist zwischen 10% und 20% pro Jahr. Es ist wichtig, die genauen Konditionen der jeweiligen Kreditkarte zu prüfen, da hohe Zinsen zu erheblichen Kosten führen können, wenn der offene Betrag nicht rechtzeitig beglichen wird. Es empfiehlt sich daher, Kreditkartenschulden möglichst schnell zu tilgen, um hohe Zinskosten zu vermeiden. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die Streuung des Portfolios über verschiedene Anlageklassen und Branchen kann das Risiko eines Totalverlusts reduziert werden. Zudem kann die Diversifikation dazu beitragen, die Rendite zu maximieren, da sie es ermöglicht, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Bereichen zu nutzen. Eine gut diversifizierte Anlagestrategie kann dazu beitragen, die Volatilität des Portfolios zu verringern und langfristig stabile Renditen zu erzielen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen und -instrumente zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu verringern. Gleichzeitig kann Portfolio-Diversifikation dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen und Anlagechancen zu profitieren. Eine gut diversifizierte Anlagestrategie kann somit dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren. **
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu reduzieren. Gleichzeitig kann Portfolio-Diversifikation auch dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Anlageklassen zu nutzen. Durch die Kombination von verschiedenen Anlagen kann das Portfolio insgesamt eine bessere Rendite erzielen, als wenn das Kapital nur in eine Anlageklasse investiert wäre. **
Wie hoch sind die Zinsen bei einer Ratenzahlung mit der Kreditkarte?
Die Höhe der Zinsen bei einer Ratenzahlung mit der Kreditkarte hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kreditkartenanbieter, dem Kreditrahmen und der individuellen Bonität. In der Regel liegen die Zinsen bei Ratenzahlungen mit der Kreditkarte jedoch höher als bei herkömmlichen Ratenkrediten. Es ist daher ratsam, die genauen Konditionen bei der jeweiligen Bank oder dem Kreditkartenanbieter zu erfragen. **
Top-Angebote
Produkte zum Begriff Kreditkarte:
-
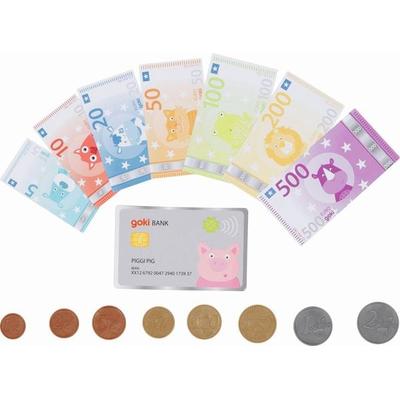
Spielgeld Tierische Taler, inkl. KreditkarteDen Umgang Mit Geld Und Zahlen Spielerisch Erlernen: Was Wäre Ein Kaufmannsladen Ohne Währung? Durch Spielerisches Nachahmen Von Alltäglichen Situationen Werden Zudem Soziale Interaktionen Erlernt. Enthält Geldscheine, Münzen Und Eine Kreditkarte...4,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
GBC Laminiergerät 4410070EU DIN A4, KreditkarteDas GBC 250 A4-Laminiergerät ist eine zuverlässige und effiziente Lösung für den täglichen Laminierbedarf im Büro. Dieses Laminiergerät wurde für professionelle Umgebungen entwickelt und verbindet Leistung mit Benutzerfreundlichkeit. Mit einer schnellen Aufwärmzeit von 1 Minute laminiert es ein 75-Micron-A4-Blatt in nur 36 Sekunden und ist damit ideal für schnelle Büroarbeiten. Das intuitive Bedienfeld bietet drei Einstellungen für die Folienstärke von 75 bis 125 Mikron und damit Flexibilität für verschiedene Dokumententypen. Das Bedienfeld verfügt außerdem über eine Rücklaufsperrtaste, mit der sich falsch eingezogene Folien problemlos entfernen lassen. Darüber hinaus bietet das SMART-Status-LED-System klare visuelle und akustische Hinweise: rot während des Aufwärmens, blau mit einem Ton, wenn das Gerät bereit ist, und eine automatische Abschaltung nach 15 Minuten Inaktivität zum Energiesparen. Die SMART-Eingangsführungs-LEDs sorgen für eine gerade Ausrichtung der Folien, um Staus zu vermeiden, und machen jede Laminierung perfekt. Schützen und bewahren Sie Ihre wichtigen Dokumente mit Schnelligkeit und einer glatten, professionellen Oberfläche. Schwarze und rote Farbe.93,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
GBC Laminiergerät 4410070EU DIN A4 KreditkarteGBC 4410070EU. Maximale Laminierungbreite: 24 cm, Typ: Heisslaminator, Laminierungsgeschwindigkeit: 500 mm/min. Stromverbrauch (Standardbetrieb): 1400 W, AC Eingangsspannung: 220-240 V, AC Eingangsfrequenz: 50/60 Hz. Breite: 400 mm, Tiefe: 180 mm, Höhe: 92 mm92,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Zinsen für eine Kreditkarte?
Die Zinsen für eine Kreditkarte variieren je nach Anbieter und Art der Karte. In der Regel liegen die Zinssätze für Kreditkartenschulden jedoch im höheren Bereich, oft zwischen 15% und 20% pro Jahr. Es ist wichtig, die genauen Konditionen der Kreditkarte zu überprüfen, um die genauen Zinssätze zu erfahren. **
-
Wann fallen bei einer Kreditkarte Zinsen an?
Wann fallen bei einer Kreditkarte Zinsen an? Zinsen bei Kreditkarten fallen in der Regel an, wenn der Karteninhaber den ausstehenden Betrag nicht vollständig bis zum monatlichen Abrechnungsdatum begleicht. Dies bedeutet, dass Zinsen nur auf den ausstehenden Saldo berechnet werden, wenn dieser nicht rechtzeitig beglichen wird. Es ist wichtig, die genauen Bedingungen und Zinssätze der jeweiligen Kreditkarte zu kennen, um unerwartete Kosten zu vermeiden. Es empfiehlt sich, den ausstehenden Betrag regelmäßig zu begleichen, um Zinsen zu vermeiden und die finanzielle Gesundheit zu erhalten. **
-
Wie werden die Zinsen bei einer Kreditkarte berechnet?
Wie werden die Zinsen bei einer Kreditkarte berechnet? Die Zinsen bei einer Kreditkarte werden in der Regel auf täglicher Basis berechnet, basierend auf dem ausstehenden Saldo und dem jährlichen Zinssatz. Der Zinssatz kann je nach Kreditkartenanbieter variieren und wird oft als Jahreszinssatz angegeben. Wenn der ausstehende Saldo nicht vollständig beglichen wird, werden Zinsen auf den verbleibenden Betrag berechnet. Es ist wichtig, die genauen Konditionen und Zinssätze Ihrer Kreditkarte zu kennen, um unerwartete Kosten zu vermeiden. **
-
Wie hoch sind die Zinsen bei einer Kreditkarte?
Wie hoch die Zinsen bei einer Kreditkarte sind, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Kreditkartenanbieter, dem Kreditkartenmodell und der individuellen Bonität des Karteninhabers. Im Durchschnitt liegen die Zinsen für Kreditkartenschulden jedoch meist zwischen 10% und 20% pro Jahr. Es ist wichtig, die genauen Konditionen der jeweiligen Kreditkarte zu prüfen, da hohe Zinsen zu erheblichen Kosten führen können, wenn der offene Betrag nicht rechtzeitig beglichen wird. Es empfiehlt sich daher, Kreditkartenschulden möglichst schnell zu tilgen, um hohe Zinskosten zu vermeiden. **
Ähnliche Suchbegriffe für Kreditkarte
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die Streuung des Portfolios über verschiedene Anlageklassen und Branchen kann das Risiko eines Totalverlusts reduziert werden. Zudem kann die Diversifikation dazu beitragen, die Rendite zu maximieren, da sie es ermöglicht, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Bereichen zu nutzen. Eine gut diversifizierte Anlagestrategie kann dazu beitragen, die Volatilität des Portfolios zu verringern und langfristig stabile Renditen zu erzielen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen und -instrumente zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu verringern. Gleichzeitig kann Portfolio-Diversifikation dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen und Anlagechancen zu profitieren. Eine gut diversifizierte Anlagestrategie kann somit dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu reduzieren. Gleichzeitig kann Portfolio-Diversifikation auch dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Anlageklassen zu nutzen. Durch die Kombination von verschiedenen Anlagen kann das Portfolio insgesamt eine bessere Rendite erzielen, als wenn das Kapital nur in eine Anlageklasse investiert wäre. **
-
Wie hoch sind die Zinsen bei einer Ratenzahlung mit der Kreditkarte?
Die Höhe der Zinsen bei einer Ratenzahlung mit der Kreditkarte hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kreditkartenanbieter, dem Kreditrahmen und der individuellen Bonität. In der Regel liegen die Zinsen bei Ratenzahlungen mit der Kreditkarte jedoch höher als bei herkömmlichen Ratenkrediten. Es ist daher ratsam, die genauen Konditionen bei der jeweiligen Bank oder dem Kreditkartenanbieter zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.